Domain zte24.de kaufen?
Wir ziehen mit dem Projekt
zte24.de um.
Sind Sie am Kauf der Domain
zte24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zte24.de kaufen?
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **

Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
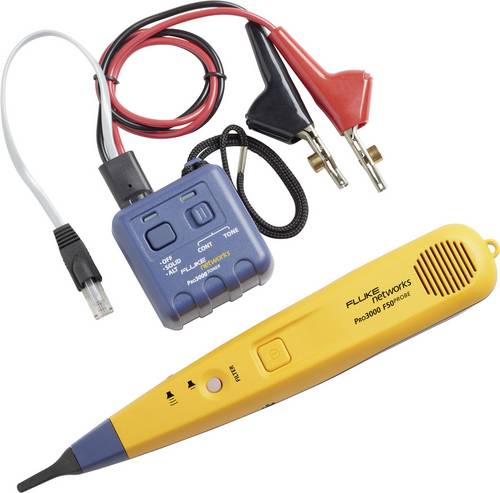
Tongenerator und Tonverfolger Kit 4962088 Fluke Networks PRO3000F50-KIT Netzwerk, TelekommunikationDie Pro3000F50 gefilterte Sonde bietet klare und präzise Verfolgung von Kommunikationsverkabelungen. Der innovative Filter der Sonde verhindert Rauschen von externen Quellen beim Lauschen auf Ton. Der Pro3000 Toner ist die beste Wahl zum Senden eines Tons über Kommunikationskabel. Mit SmartTone™-Technologie kann ein Signal bis zu 16 km gesendet und individuelle Paare identifiziert werden.270,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
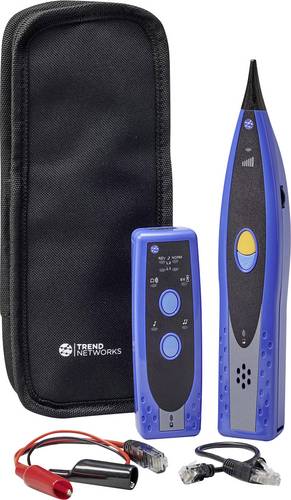
Trend Networks Tongenerator und Tonverfolger Kit R180000 Audio/Video, Netzwerk, TelekommunikationDas Test-Kit Tone&Probe ermöglicht die schnelle und mühelose Verfolgung und Identifizierung von Daten-, Telefon- und Koaxialkabeln. Der Tongenerator bietet umfassende Testfunktionen zur Fehlerdiagnose auf der Leitung und zur Überprüfung von Diensten, eine schnellere Störungsbehebung mit Stromversorgung für externe Sprechsets sowie die Polaritäts- und Durchgangsprüfung am Kabel. Die Ausgangsleistung sorgt auch über längere Kabelstrecken für die uneingeschränkte Ergebnisausgabe über die LED-Signalanzeige und den deutlich hörbaren Lautsprecher. Der Induktive Empfänger erlaubt die Lokalisierung selbst schwacher Signale mit akustischer und optischer Signalausgabe und ist mit einer Kopfhörerbuchse für Arbeiten bei starken Hintergrundgeräuschen sowie einer LED-Taschenlampe für Arbeiten in dunklen Umgebungen ausgestattet.143,25 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
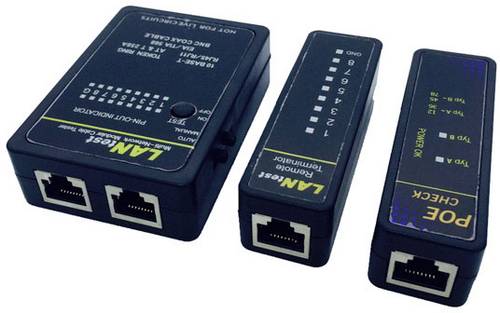
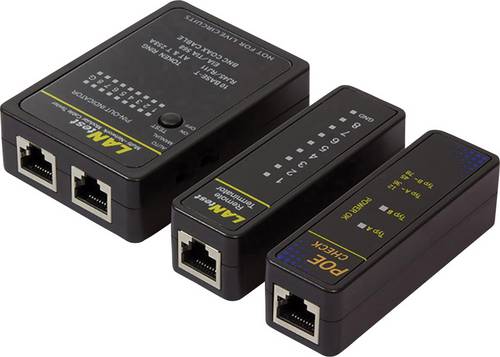
Kabeltester WZ0015P LogiLink WZ0015P Netzwerk, TelekommunikationPraktischer Kabeltester für RJ11, RJ12, RJ45, BNC und PoE. Für Koax-, Telefon- und Netzwerkleitungen. Mit der dazugehörigen Remote Einheit kann eine komplette Leitung auch nach der Installation geprüft werden. Einfache Bedienung, Anzeige über LEDs zum Testen von RJ45, RJ12, RJ11 und Coax nach den gültigen Standards. Das Gerät prüft auf Verbindung, Schirmung, sowie auf Belegung der Adernpaare (RJ45 Netzwerkkabel). Der beigefügte PoE-Finder identifiziert schnell und einfach vor Ort alle Netzwerk-Datenports auf Power Over Ethernet Spannungsversorgung. Er zeigt an, ob eine PoE Spannung vorhanden ist und wenn ja, auf welchen Aderpaaren (1-2/3-6 oder 4-5/7-8).13,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **

Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ist Rechnungswesen schwer?
Ist Rechnungswesen schwer? Das hängt von verschiedenen Faktoren ab. Einige finden es schwierig, da es viele Regeln und Vorschriften gibt, die beachtet werden müssen. Andere empfinden es als herausfordernd, da es ein hohes Maß an Genauigkeit erfordert. Für manche kann es auch kompliziert sein, da es verschiedene Bereiche wie Buchhaltung, Controlling und Steuern umfasst. Letztendlich ist die Schwierigkeit des Rechnungswesens subjektiv und hängt von den individuellen Fähigkeiten und Interessen ab. **
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
Fluke Networks Tongenerator und Tonverfolger Kit 4962088 PRO3000F50-KIT Netzwerk, TelekommunikationDie Pro3000F50 gefilterte Sonde bietet klare und präzise Verfolgung von Kommunikationsverkabelungen. Der innovative Filter der Sonde verhindert Rauschen von externen Quellen beim Lauschen auf Ton. Der Pro3000 Toner ist die beste Wahl zum Senden eines Tons über Kommunikationskabel. Mit SmartTone-Technologie kann ein Signal bis zu 16 km gesendet und individuelle Paare identifiziert werden.234,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tongenerator und Tonverfolger Kit 4962088 Fluke Networks PRO3000F50-KIT Netzwerk, TelekommunikationDie Pro3000F50 gefilterte Sonde bietet klare und präzise Verfolgung von Kommunikationsverkabelungen. Der innovative Filter der Sonde verhindert Rauschen von externen Quellen beim Lauschen auf Ton. Der Pro3000 Toner ist die beste Wahl zum Senden eines Tons über Kommunikationskabel. Mit SmartTone™-Technologie kann ein Signal bis zu 16 km gesendet und individuelle Paare identifiziert werden.270,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trend Networks Tongenerator und Tonverfolger Kit R180000 Audio/Video, Netzwerk, TelekommunikationDas Test-Kit Tone&Probe ermöglicht die schnelle und mühelose Verfolgung und Identifizierung von Daten-, Telefon- und Koaxialkabeln. Der Tongenerator bietet umfassende Testfunktionen zur Fehlerdiagnose auf der Leitung und zur Überprüfung von Diensten, eine schnellere Störungsbehebung mit Stromversorgung für externe Sprechsets sowie die Polaritäts- und Durchgangsprüfung am Kabel. Die Ausgangsleistung sorgt auch über längere Kabelstrecken für die uneingeschränkte Ergebnisausgabe über die LED-Signalanzeige und den deutlich hörbaren Lautsprecher. Der Induktive Empfänger erlaubt die Lokalisierung selbst schwacher Signale mit akustischer und optischer Signalausgabe und ist mit einer Kopfhörerbuchse für Arbeiten bei starken Hintergrundgeräuschen sowie einer LED-Taschenlampe für Arbeiten in dunklen Umgebungen ausgestattet.143,25 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
-
Kabeltester WZ0015P LogiLink WZ0015P Netzwerk, TelekommunikationPraktischer Kabeltester für RJ11, RJ12, RJ45, BNC und PoE. Für Koax-, Telefon- und Netzwerkleitungen. Mit der dazugehörigen Remote Einheit kann eine komplette Leitung auch nach der Installation geprüft werden. Einfache Bedienung, Anzeige über LEDs zum Testen von RJ45, RJ12, RJ11 und Coax nach den gültigen Standards. Das Gerät prüft auf Verbindung, Schirmung, sowie auf Belegung der Adernpaare (RJ45 Netzwerkkabel). Der beigefügte PoE-Finder identifiziert schnell und einfach vor Ort alle Netzwerk-Datenports auf Power Over Ethernet Spannungsversorgung. Er zeigt an, ob eine PoE Spannung vorhanden ist und wenn ja, auf welchen Aderpaaren (1-2/3-6 oder 4-5/7-8).13,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Multifunktionsmessgerät NP-FIBER1000SM NetPeppers Netzwerk, TelekommunikationDas OTDR1000 ist die optimale Plattform für Abnahmemessungen oder zur Fehlersuche in LWL-Netzen. Es bietet genug Reserven für Anwendungen im FFTX-, LAN- und WAN-Bereich, egal ob Quad-Version (SM/MM) oder als reines Singlemode-OTDR.4239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Greulich, Stephan: Digitalisierung von Geschäftsprozessen im RechnungswesenDigitalisierung von Geschäftsprozessen im Rechnungswesen , Begriffe wie E-Rechnung, ZUGFeRD, Ersetzendes Scannen, GoBD oder Cloud sind in aller Munde und ebnen den Weg für den Sprung in eine digitale Zukunft. Seitens des Gesetzgebers sind die rechtlichen Voraussetzungen hierfür bereits geschaffen. Auch technologisch sind die digitalen Prozesse längst umsetzbar. Der Umstieg auf das papierlose Büro führt zu steigender Produktivität, sinkenden Kosten und kürzeren Reaktionszeiten (z. B. bei Lieferanten- und Kundenanfragen). Voraussetzung hierfür ist jedoch, dass in einem Unternehmen die bestehenden Arbeitsabläufe hinterfragt und - falls erforderlich - bestehende Prozesse auch verändert sowie althergebrachte Gewohnheiten abgelegt werden. Wichtig für den Umstieg sind ein realistischer Zeitplan und die Einbindung der Mitarbeiterinnen und Mitarbeiter des Unternehmens. Zur 4. Auflage wurde das Fachbuch komplett an die neue Rechtslage angepasst. Die Aktualisierung betrifft insbesondere die Neuerungen zur E-Rechnung (B2B). Durch die laufende Gesetzgebung waren hier Anpassungen erforderlich. Zur Digitalisierung von Geschäftsprozessen werden insbesondere kleinen und mittleren Unternehmen (KMU) derzeit zahlreiche Förderprogramme gewährt. Diese umfassen in der Regel Beratungsleistungen und Umsetzungsmaßnahmen im Rahmen der digitalen Transformation. Hierzu zählen beispielsweise die Förderprogramme der Bundesländer. Für Detailfragen, auch zu den Einsatzmöglichkeiten der DATEV-Lösungen und der Beantragung von Fördermitteln, unterstützt Sie Ihre Steuerberatungskanzlei. Dem Wachstumschancengesetz, welches die Änderungen zur E-Rechnung enthält, wurde am 22.03.2024 im Bundesrat zugestimmt. , Teile & Zubehör für Omnibusse > Nutzfahrzeugteile , Auflage: 4. Auflage, Erscheinungsjahr: 20241231, Autoren: Greulich, Stephan~Riepolt, Johannes, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 200, Keyword: Betriebsprüfung; Cloud; Datenzugriff; Digitale Archivierung; Digitale Buchführung; Digitalisierung; E-Rechnung; Ersetzendes Scannen; EÜR-Taxonomie; Förderprogramme; GoBD; Schutz vor Manipulationen; ZUGFeRD; digitale Grundaufzeichnungen; digitale Prozesse; elektronische Rechnung; go-digital, Fachschema: Archiv~Rechnungswesen~Internet / Politik, Gesellschaft~Wirtschaft~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Archivierung, Konservierung und Digitalisierung~Rechnungswesen~Betriebswirtschaft und Management~Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 190, Breite: 130, Höhe: 15, Gewicht: 280, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen schwer?
Ist Rechnungswesen schwer? Das hängt von verschiedenen Faktoren ab. Einige finden es schwierig, da es viele Regeln und Vorschriften gibt, die beachtet werden müssen. Andere empfinden es als herausfordernd, da es ein hohes Maß an Genauigkeit erfordert. Für manche kann es auch kompliziert sein, da es verschiedene Bereiche wie Buchhaltung, Controlling und Steuern umfasst. Letztendlich ist die Schwierigkeit des Rechnungswesens subjektiv und hängt von den individuellen Fähigkeiten und Interessen ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.